Deux situations selon votre période chez Murex
Si vous avez travaillé chez Murex en France, vous disposez très probablement d'un contrat de retraite supplémentaire dont vous n'avez peut-être plus connaissance. La plupart des salariés ignorent le fonctionnement de ces contrats Article 83 / PERO : ils ont été mis en place par l'entreprise, les cotisations étaient prélevées automatiquement sur le bulletin de paie, et personne n'a jamais pris le temps de leur expliquer ce que contenait réellement cette enveloppe ni quels étaient leurs droits. Selon la période, votre situation est différente :
Votre contrat de retraite supplémentaire n'est plus ou mal géré. Il continue de prélever des frais chaque année, sans arbitrage, sans rééquilibrage, sans adaptation à votre situation patrimoniale qui a forcément évolué depuis votre départ. Votre épargne est dormante.
Note : un petit nombre d'anciens Murex détient un contrat Article 82 Suravenir (à fiscalité assurance-vie) plutôt qu'Article 83. Celui-ci ne peut pas être transféré vers un PER mais peut être racheté. Ploovers vous accompagne pour optimiser cette sortie au cas par cas.
Cas Suravenir : le fonds Vega Europe Convictions ISR A
Si votre contrat est resté chez Suravenir (départ de Murex avant 2016), les allocations constatées présentent une forte concentration sur le fonds Vega Europe Convictions ISR A (ISIN : FR0013179884), généralement 100 % de l'encours. Nos algorithmes ont analysé ce fonds en profondeur. Le diagnostic est sans appel :
Analyse algorithmique Ploovers — Vega Europe Convictions ISR A
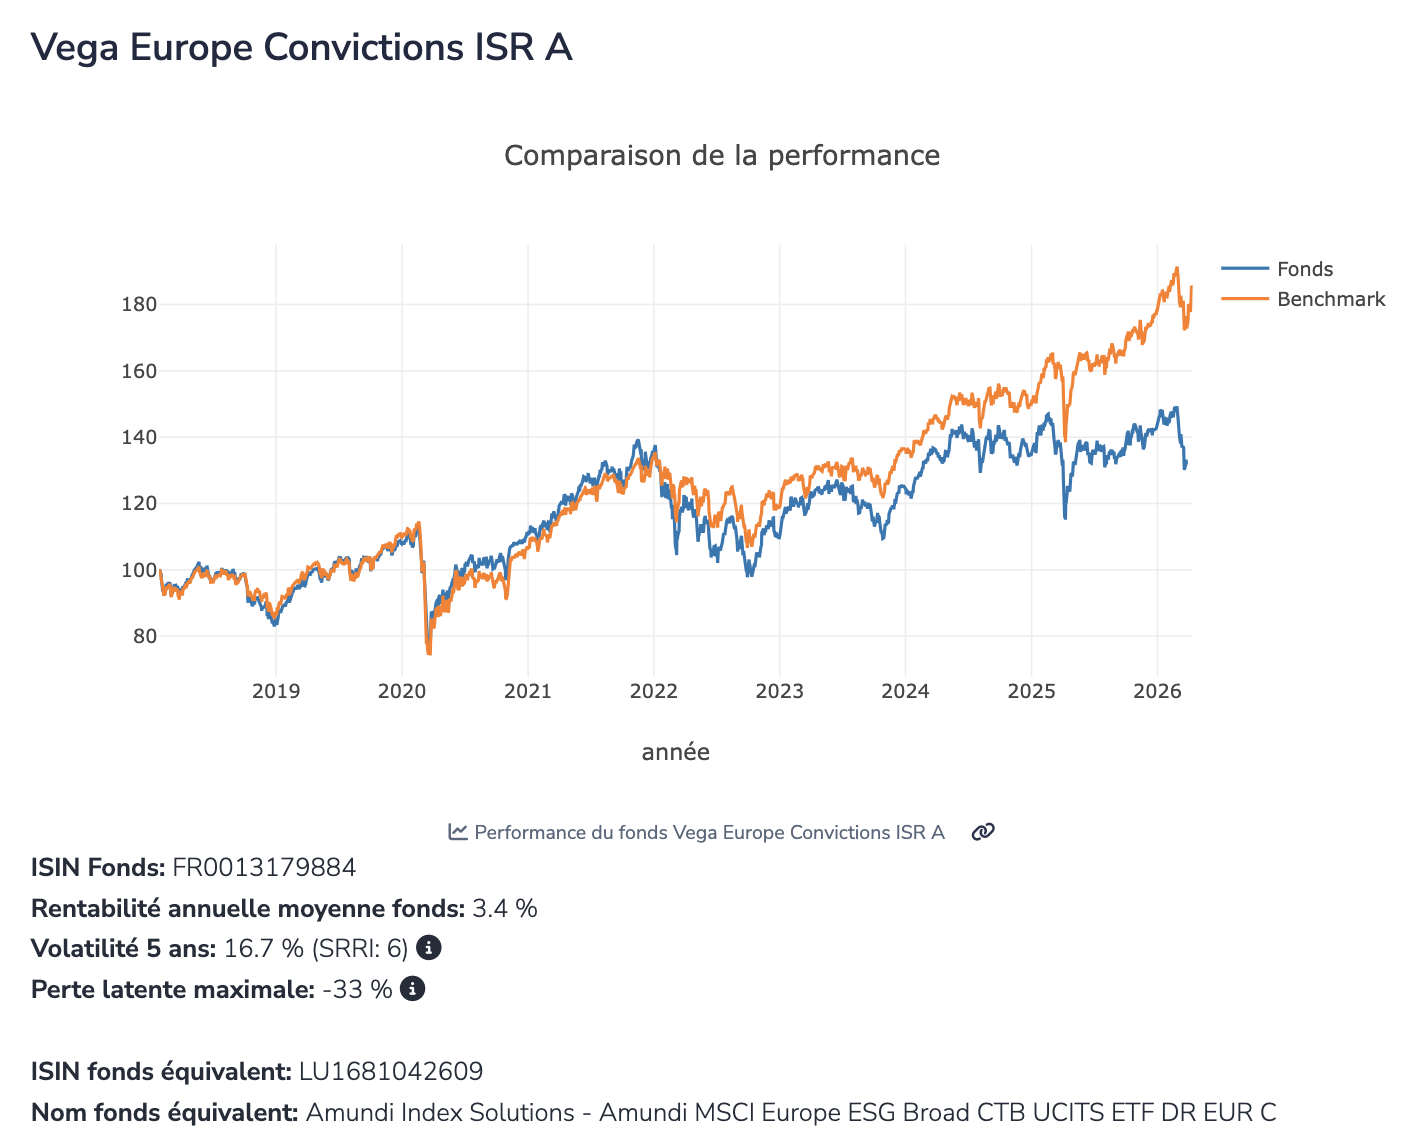
(surcoût annuel payé pour sous-performer)
(très faible pour un fonds 100 % actions Europe)
(très risqué — drawdown max sur 25 ans)
(le fonds réplique quasiment l'indice — en plus cher)
En clair : le fonds Vega Europe Convictions ISR A se comporte à 90 % comme un ETF indiciel sur le marché européen — mais il facture 3 % de frais en plus. Vous payez pour de la gestion active qui n'en est pas vraiment une, sur un marché unique (Europe), sans aucune diversification géographique. Pour un épargnant à l'approche de la retraite, cette concentration représente un risque mal calibré : un drawdown de -54 % au mauvais moment peut compromettre toute votre stratégie de sortie.
Cas BNP Épargne Entreprise : les fonds à horizon BNP Paribas Génération
Si votre contrat a basculé chez BNP Épargne Entreprise (départ de Murex après 2016), votre épargne est investie en gestion pilotée dans des fonds de fonds BNP Paribas Génération (type "fonds à horizon"). Ces fonds constituent de véritables millefeuilles de frais : frais du fonds maître + frais des fonds sous-jacents. L'analyse Ploovers du fonds BNP Paribas Génération 2036-40 Classic (ISIN : FR0013508793) révèle :
Analyse algorithmique Ploovers — BNP Paribas Génération 2036-40 Classic
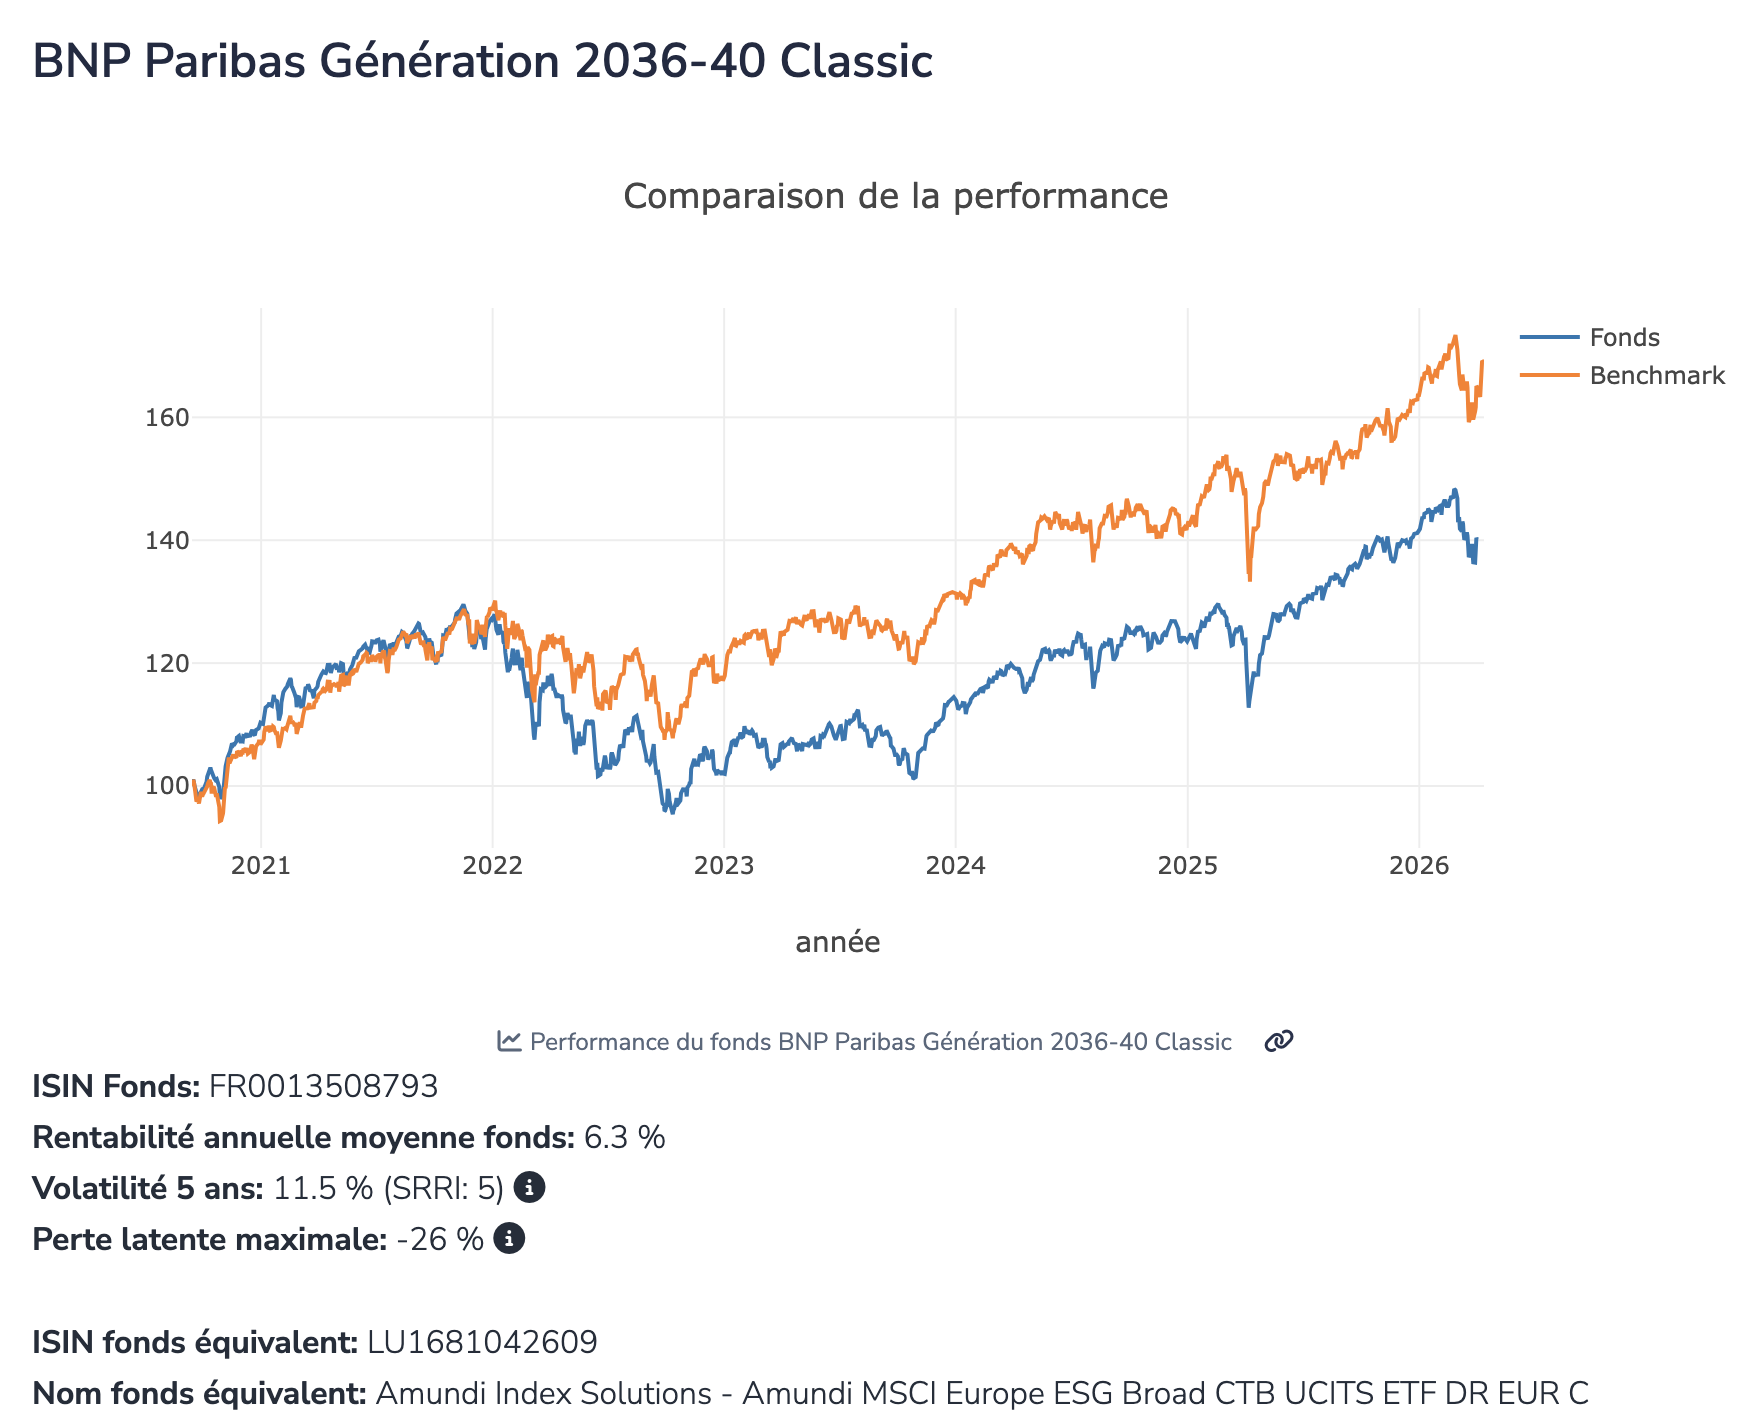
(alpha négatif — surcoût annuel pour sous-performer)
(très faible pour un fonds diversifié à horizon)
(risque élevé — drawdown max sur la période analysée)
(fonds de fonds = millefeuille de frais pour un résultat quasi indiciel)
En clair : votre épargne est investie dans un fonds de fonds qui empile les couches de frais et sous-performe de 2,57 % par an par rapport à un ETF équivalent. Le rendement médian de 2,7 % couvre à peine l'inflation, et la perte maximale de -44,7 % expose votre capital à un risque disproportionné pour un fonds censé sécuriser votre retraite.
Le vrai coût de l'inaction
Votre Article 83 ou PERO continue de prélever des frais chaque année, mais ne bénéficie d'aucun arbitrage actif, d'aucun rééquilibrage, d'aucune adaptation à votre situation. Pendant ce temps :
- Des frais d'enveloppe annuels sont prélevés — même sans gestion
- Les fonds présentent généralement des alpha négatifs, c'est-à-dire qu'ils sous-performent des ETF équivalents, souvent de plusieurs % par an
- Votre allocation est généralement concentrée à 100 % sur l'Europe — aucune diversification mondiale
- Sans transfert, vos droits obligatoires (Compartiment 3) ne pourront sortir qu'en rente viagère — pas de capital, pas de flexibilité
C'est la différence entre 100 000 € placés à 2 % net (contrat dormant) et 6 % net (portefeuille optimisé Ploovers) sur 20 ans, pour un niveau de risque équivalent voire même inférieur. Chaque année d'inaction coûte environ 4 000 €.
La loi PACTE vous donne le droit de transférer
Depuis octobre 2020, la loi PACTE vous permet de transférer votre Article 83 ou PERO vers un PER individuel. Ce transfert est fiscalement neutre : pas d'impôt, pas de prélèvements sociaux.
0 € de frais
0 € d'impôt
(compartiment dédié aux cotisations obligatoires — art. L224-1 du Code monétaire et financier)
| Élément | Détail |
|---|---|
| Condition principale | Avoir quitté Murex |
| Frais de transfert si contrat > 5 ans | 0 € |
| Frais de transfert si contrat < 5 ans | Maximum 1 % |
| Délai légal | 2 mois maximum |
| Fiscalité au transfert | Aucune |
La grande majorité des contrats Murex chez Suravenir ont été ouverts entre 2000 et 2016, soit bien plus de 5 ans d'ancienneté. Il n'y a donc pas de frais de transfert. Pour les contrats plus récents chez BNP Épargne Entreprise, les frais de transfert sont plafonnés à 1 % si le contrat a moins de 5 ans.
Comment retrouver votre contrat ?
Le site info-retraite.fr centralise l'ensemble de vos contrats de retraite supplémentaire (il arrive parfois que certains contrats viennent à manquer). Connectez-vous avec votre identité numérique pour retrouver votre contrat Murex. Les copies d'écran sont suffisantes pour initier la démarche.
Documents nécessaires — 30 minutes suffisent
- Pièce d'identité
- Justificatif de domicile
- RIB
- Justificatif de départ de Murex (solde de tout compte, relevé de carrière info-retraite.fr)
Si vous le souhaitez, vous pouvez également créer votre compte Ploovers et renseigner le formulaire connaissance client pour que nous vous préparions le dossier de transfert.
Reprendre la main avec Ploovers
Ploovers ne se contente pas de transférer votre contrat. Nous transformons une épargne dormante en un véritable outil patrimonial, à la fois performant et fiscalement optimisé.
Une allocation libre et sur mesure
Contrairement à votre contrat actuel verrouillé sur quelques fonds actifs coûteux, un PER conçu par Ploovers vous offre une allocation entièrement libre :
- Accès à une large gamme d'ETF — sélectionnés par nos algorithmes pour optimiser le rapport performance/frais
- Titres vifs — la possibilité de construire son portefeuille avec les titres vifs de son choix
- Diversification mondiale — US, Europe, Asie, Émergents, obligations, or — au lieu d'une concentration 100 % Europe
- Frais divisés par 2 à 3 — un portefeuille optimisé mathématiquement pour le meilleur rapport rendement/risque
Nos algorithmes utilisent un historique reconstitué de 25 ans (incluant les crises de 2008, 2020 et 2022) et mesurent le risque par le CDaR (Conditional Drawdown at Risk) — la moyenne des pires séquences de baisse. Le portefeuille est construit pour minimiser ce risque réel tout en maximisant l'espérance de rendement futur par une diversification optimale.
| Classe d'actifs | Instruments | Rôle |
|---|---|---|
| ETF actions monde | MSCI World, S&P 500, Stoxx 600 | Moteur de performance |
| ETF thématiques | Tech, Santé, Climat | Surperformance ciblée |
| ETF obligations | Souveraines EUR, Corp. IG | Stabilisation |
| Titres vifs | Actions sélectionnées par algo | Alpha supplémentaire |
| Fonds actifs spécialisés | Dette émergente, Infra, PE | Diversification avancée |
| Matières premières | Or, commodités larges | Couverture inflation |
L'optimisation fiscale et successorale : le vrai levier
Au-delà de la performance financière, l'enjeu majeur d'un transfert vers un PER conçu par Ploovers est de transformer votre épargne retraite en un outil de transmission patrimoniale. C'est souvent là que se joue la différence la plus significative.
Le piège de la rente viagère
Si vous laissez votre Article 83 ou PERO en l'état et que vous le liquidez en rente à la retraite :
- La rente cesse au décès (sauf clause de réversion, qui réduit encore le montant mensuel)
- Le capital sous-jacent est perdu pour les héritiers
- Les droits de réversion vers le conjoint plafonnent généralement à 60 % de la rente d'origine, si cette option est choisie (ce qui diminue le montant de la rente initiale)
- Des frais d'arrérage sont prélevés par l'assureur sur chaque versement de rente
- La rente est soumise à l'impôt sur le revenu
- Les enfants ne reçoivent rien
Un ancien Murex avec 80 000 € d'épargne qui liquide en rente à 65 ans et décède à 85 ans aura perçu environ 96 000 € de rente nette sur 20 ans. Ses héritiers : rien.
La stratégie Ploovers : conserver le PER jusqu'au décès pour protéger son conjoint
En transférant vers un PER conçu par Ploovers et en le conservant jusqu'au décès (plutôt que de le liquider en rente), vous transformez un contrat dormant en un outil de protection du conjoint et de transmission :
Le quadruple avantage fiscal au décès
La clause bénéficiaire : l'outil le plus puissant
La clause bénéficiaire est le levier d'optimisation le plus puissant — et le plus méconnu. La clause type "mon conjoint, à défaut mes enfants" peut parfois être adaptée, mais chez Ploovers, nous pouvons vous rédiger une clause sur mesure qui combine :
- Personnalisation des parts — ajuster les parts selon votre situation familiale pour optimiser les abattements
- Démembrement de clause — conjoint en usufruit, enfants en nue-propriété : le capital traverse deux générations en franchise totale de droits
- Multiplication des bénéficiaires — chaque bénéficiaire bénéficie de son propre abattement de 152 500 € (décès avant 70 ans)
- Révision régulière — la clause est revue à chaque événement familial lors du point de contact annuel Ploovers
Pourquoi Suravenir ou BNP Cardif
Nous recommandons de réaliser le transfert vers un PER individuel chez Suravenir ou BNP Cardif, soit dans le cadre d'un transfert interne (vous restez chez le même assureur), soit d'un transfert externe si vous souhaitez changer d'assureur. Dans les deux cas, l'objectif est le même : reprendre le contrôle de votre épargne avec une allocation optimisée et une stratégie patrimoniale sur mesure.
La plupart des PER du marché imposent une sortie en rente sur le Compartiment 3 (cotisations obligatoires). Au décès, pas de capital pour les proches — juste une éventuelle rente de réversion. C'est une impasse patrimoniale.
Suravenir et BNP Cardif prévoient dans leurs conditions générales que, pour les sommes logées dans le Compartiment 3 d'un PER, le capital peut être versé directement aux bénéficiaires désignés en cas de décès du titulaire (ou décès du conjoint). C'est cette clause qui rend possible toute la stratégie de transmission. C'est pour cette raison que Ploovers privilégie systématiquement Suravenir et BNP Cardif pour les transferts d'Article 83 et PERO.
Le régime fiscal applicable au décès
| Situation | Régime fiscal | Abattement | Taxation |
|---|---|---|---|
| Décès avant 70 ans | Art. 990 I CGI | 152 500 € par bénéficiaire | 20 % jusqu'à 852 500 € puis 31,25 % |
| Décès après 70 ans | Art. 757 B CGI | 30 500 € (global) | Droits de succession classiques |
| Conjoint / PACS | Loi TEPA 2007 | Illimité | 0 € quel que soit l'âge |
Comparaison chiffrée : un cas type
Prenons le cas d'un ancien Murex avec un contrat de 80 000 €, à 55 ans, marié avec deux enfants, 10 ans avant la retraite :
| Contrat actuel (Suravenir) | PER conçu par Ploovers | |
|---|---|---|
| Allocation | 100 % Vega Europe Convictions | Portefeuille optimisé multi-classes |
| Diversification | Europe uniquement | Monde (US, Europe, Asie, Émergents) |
| Rendement estimé | 3,5 % brut, ~1,5 % net | ~6 % net de frais |
| Frais de gestion | 3 % environ (UC) | 0,85 à 1,5 % tout compris |
| Frais de transfert | — | 0 € |
| Capital projeté à 65 ans | ~102 000 € | ~143 000 € |
| À la retraite | Rente ~400 €/mois net | Conservation jusqu'au décès |
| Au décès (à 85 ans) | ~96 000 € de rente perçue Héritiers : rien | ~459 000 € au conjoint Net d'impôts |
Cas du cadre senior — Plusieurs contrats Murex consolidés dans un PER BNP Cardif, géré 15 ans par Ploovers. Au décès à 69 ans : 450 000 € transmis intégralement au conjoint et aux enfants, sans aucun impôt, grâce à la combinaison clause L142-3 BNP Cardif + loi TEPA + article 990 I CGI.
Le cas des anciens Murex non-résidents fiscaux
Murex ayant historiquement une forte composante internationale, de nombreux anciens collaborateurs sont aujourd'hui expatriés — notamment de nombreux Libanais qui ont travaillé en France avant de retourner au Liban ou de s'installer dans d'autres pays. Pour ces profils, BNP Cardif n'étant pas disponible, nous utilisons Suravenir / Vie Plus, un processus un peu plus lourd administrativement.
Nous savons gérer ces transferts à distance et permettre à chacun de retrouver le contrôle de cette épargne, où qu'il se trouve. Nous avons déjà accompagné des dizaines d'anciens salariés Murex dans ces démarches.
Vous restez chez le même groupe d'assureur, mais cette fois sur un PER individuel optimisé et géré activement par Ploovers. Les mêmes principes d'optimisation successorale s'appliquent, avec quelques différences sur les CG relatives au capital décès du Compartiment 3 — nous analysons au cas par cas.
Qui peut bénéficier de ce transfert ?
| Profil | Éligible | Assureur PER | Processus |
|---|---|---|---|
| Ancien Murex résident fiscal français | Oui | BNP Cardif | Digital |
| Ancien Murex français non-résident fiscal | Oui | Suravenir / Vie Plus | Manuscrit digital |
| Ancien Murex US Person en France | Oui | BNP Cardif | Manuscrit digital |
| Ancien Murex étranger non-résident fiscal | Non | — | — |
La seule condition : avoir quitté Murex.
Astuces : déclencher une sortie en capital
En principe, le Compartiment 3 ne peut sortir qu'en rente. Mais il existe une astuce légale : si le montant de la rente mensuelle est inférieur à environ 110 €/mois, l'assureur peut procéder à un versement forfaitaire unique (VFU) en capital. Attention : dans ce cas, le capital versé est soumis à l'impôt sur le revenu.
Comment y parvenir ? En demandant une rente successive sur les enfants. Ce mécanisme répartit la rente sur plusieurs têtes, ce qui diminue le montant individuel. Si la rente passe sous le seuil, la sortie en capital devient possible.
Autre cas : l'expiration des droits au chômage après une perte involontaire d'emploi permet un rachat total du contrat.
Et vos autres contrats de retraite supplémentaire ?
Au fil de votre carrière, vous avez peut-être accumulé d'autres contrats de retraite supplémentaire chez vos précédents employeurs : PERO, PERCOL, Article 83… La bonne nouvelle, c'est que ces contrats peuvent être transférés de la même façon vers votre PER individuel conçu par Ploovers. Un seul PER pour centraliser l'ensemble de votre épargne retraite, avec une gestion optimisée et une stratégie patrimoniale cohérente.